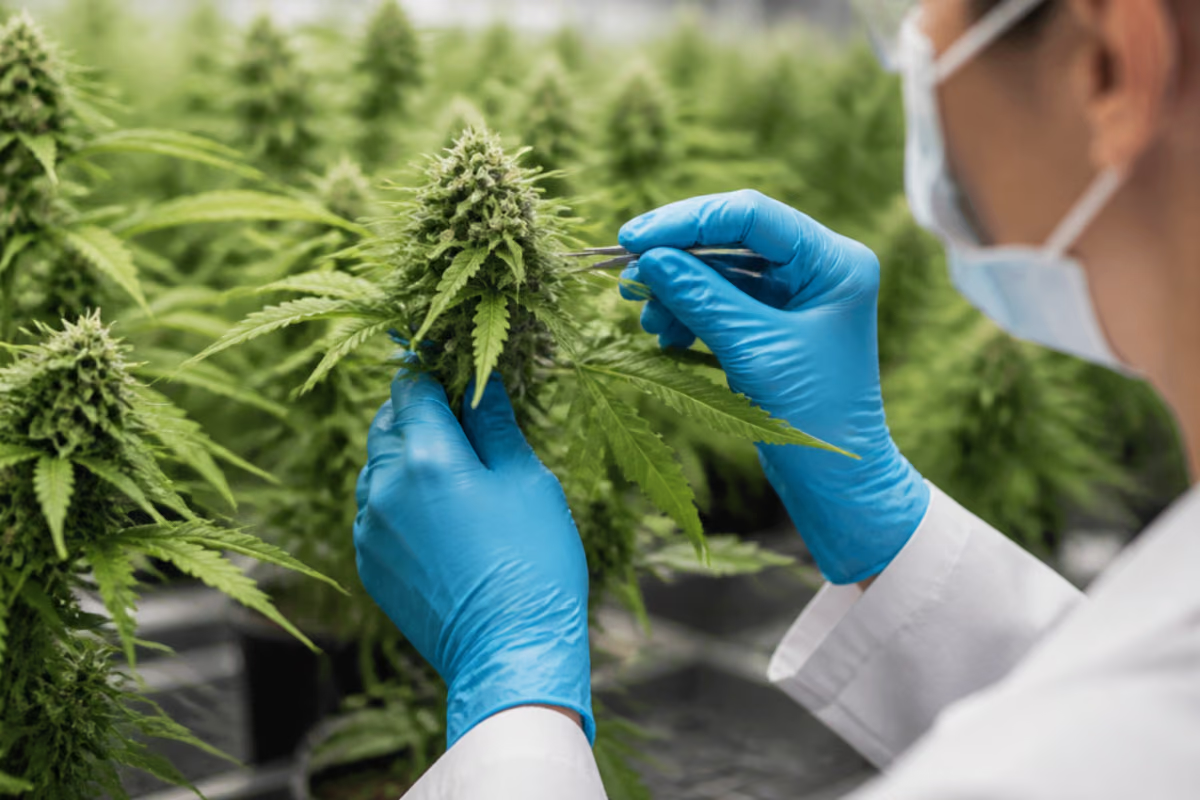
Le marché européen du cannabis médical pesait 3 060,0 millions de dollars en 2025. Il devrait atteindre 13 161,29 millions de dollars en 2034, soit une croissance annuelle moyenne de 17,60 % entre 2026 et 2034. Derrière ces chiffres, il y a une réalité que nous observons depuis des années sur le terrain : le cannabis cesse d'être un sujet de débat idéologique pour devenir une chaîne de valeur pharmaceutique normée, contrôlée, auditée. Et quand un marché quadruple en moins d'une décennie, ce n'est jamais un hasard — c'est le résultat de réformes réglementaires, de besoins cliniques non couverts et d'investissements industriels massifs qui convergent au même moment.
Un marché qui change d'échelle, pas seulement de taille
Multiplier par 4,3 la valeur d'un marché en neuf ans, ce n'est pas de la croissance organique : c'est un changement de nature. En 2015, le cannabis thérapeutique en Europe se résumait à quelques programmes pilotes, une poignée de patients et un approvisionnement quasi intégralement importé des Pays-Bas et du Canada. En 2025, on parle de quotas d'importation exprimés en centaines de tonnes, de dispositifs médicaux certifiés CE, de partenariats entre laboratoires pharmaceutiques cotés et producteurs spécialisés, et de bases de patients qui se comptent en centaines de milliers dans un seul pays.
Le moteur principal est simple à identifier : la réglementation. Partout où un État européen a clarifié les règles de prescription, de dispensation et de production, la demande a suivi — souvent plus vite que les projections. À l'inverse, partout où le cadre reste flou, ambigu ou purement expérimental, le marché stagne. C'est une leçon que nous connaissons bien dans notre métier : la clarté fait plus pour une filière que n'importe quelle campagne de communication.
Le second moteur est démographique et clinique. L'Europe vieillit, la prévalence des douleurs chroniques, des troubles neurologiques, de l'épilepsie réfractaire et des cancers augmente mécaniquement, et une partie de ces patients répond mal aux traitements conventionnels. Les thérapies cannabinoïdes ne remplacent pas ces traitements : elles comblent des interstices thérapeutiques — nausées post-chimiothérapie, douleurs neuropathiques, spasticité, insomnie, perte d'appétit — que la pharmacopée classique gère imparfaitement.
Le troisième moteur est industriel. Les technologies d'extraction ont progressé, les portefeuilles de produits de qualité pharmaceutique se sont étoffés, et la R&D attire des capitaux qui ne venaient pas dans ce secteur il y a dix ans. Résultat : l'Europe s'impose comme l'un des principaux pôles mondiaux de la médecine à base de cannabis, avec un avantage structurel que l'Amérique du Nord n'a pas — un cadre pharmaceutique unifié par l'EMA et des standards GMP exigeants.
Les réformes réglementaires : le vrai déclencheur
Le cannabis médical européen ne progresse pas par idéologie, il progresse par décret. Et depuis 2024, les décrets s'accélèrent.
L'Allemagne, locomotive assumée
La loi allemande sur le cannabis, entrée en vigueur en avril 2024, a fait trois choses décisives. Elle a sorti le cannabis de la liste des stupéfiants, elle a remplacé l'ordonnance sécurisée de stupéfiants par une simple ordonnance médicale classique, et elle a autorisé la téléconsultation comme voie légitime de prescription. Trois changements administratifs, en apparence techniques. Leur effet a été spectaculaire : la base de patients allemande est passée d'environ 250 000 à près de 900 000 personnes en un an.
Ce chiffre mérite d'être médité. Il ne signifie pas que 650 000 Allemands sont subitement tombés malades. Il signifie que la friction administrative — la paperasse, la stigmatisation de l'ordonnance stupéfiant, l'obligation de se déplacer chez un spécialiste — étouffait une demande qui existait déjà. Supprimez la friction, le marché se révèle. C'est vrai en pharmacie comme ailleurs.
Conséquence directe : l'Institut fédéral des médicaments et dispositifs médicaux (BfArM) a relevé son quota d'importation à 192,5 tonnes en octobre 2025, alors que le plafond initial était fixé à 122 tonnes. Quand l'administration doit revoir ses propres prévisions à la hausse de plus de 50 % en cours d'exercice, c'est le signe d'un marché qui court plus vite que ses régulateurs.
L'Espagne : un cadre hospitalier, strict et enfin écrit
L'Espagne a mis en place son premier cadre réglementé pour le cannabis thérapeutique, avec une dispensation contrôlée par les pharmacies hospitalières, sous supervision de médecins spécialistes. Les indications reconnues incluent la douleur chronique, l'épilepsie sévère, le cancer et la sclérose en plaques. Le modèle est volontairement restrictif : pas de vente en officine de ville, pas de fleur brute en libre circulation, priorité aux préparations standardisées. C'est un choix de prudence, mais c'est surtout un choix de traçabilité — et la traçabilité, c'est ce qui permet à un marché de durer.
Le reste du continent avance en ordre dispersé
- Danemark : le programme pilote, lancé à titre expérimental, est devenu permanent. Le signal envoyé aux investisseurs et aux prescripteurs est clair : ce n'est plus une parenthèse.
- République tchèque : le pays a fait avancer simultanément la réglementation médicale et le cadre applicable à l'usage adulte, se positionnant comme l'un des environnements les plus ouverts d'Europe centrale.
- Slovénie : légalisation du cannabis médical, élargissant la carte européenne de l'accès thérapeutique.
- France : le pays sort progressivement de l'expérimentation. Les patients inclus dans le programme pilote poursuivent leur traitement sous un régime transitoire, tandis que les autorités travaillent à un cadre pérenne. La France est le contre-exemple utile : un marché potentiellement énorme, freiné par la lenteur de sa propre transition réglementaire.
- Royaume-Uni : porté par les plateformes de télémédecine et par une adoption patient en forte hausse, le Royaume-Uni s'est imposé comme l'un des principaux marchés européens, avec un accès élargi aux produits sous licence dans les zones urbaines comme régionales.
- Italie : marché stable, adossé à une production domestique historique (notamment militaire) complétée par des importations, avec un système de prescription bien établi.
- Portugal : moins visible côté patients, mais devenu un hub de culture majeur pour l'ensemble du continent, grâce à son climat, ses coûts et son cadre d'exportation.
Cette mosaïque est à la fois la force et la faiblesse de l'Europe. Force, parce que la diversité des modèles permet d'expérimenter et de comparer. Faiblesse, parce qu'un laboratoire qui veut adresser dix pays doit composer avec dix jeux de règles.
Anatomie du marché : ce que révèle la segmentation
Par espèce : l'Indica domine avec 44 % de parts en 2025
Les variétés à dominante Indica captent 44 % du marché européen en 2025, et cette domination n'a rien d'arbitraire. Le profil pharmacologique recherché en clinique — effet sédatif, action analgésique, relâchement musculaire — correspond précisément aux indications les plus prescrites : douleur chronique, anxiété, insomnie, spasmes musculaires. Or ces pathologies représentent la part la plus lourde de la patientèle européenne, dans un contexte de vieillissement démographique et de forte prévalence des troubles musculo-squelettiques et neurologiques.
Il y a aussi une raison purement agronomique, que tout cultivateur comprendra immédiatement : les Indica ont un cycle plus court et des rendements souvent supérieurs. Pour un producteur sous licence qui doit livrer des volumes constants, mois après mois, à des pharmacies qui ne tolèrent aucune rupture, le cycle de floraison n'est pas un détail — c'est un paramètre financier. Une variété qui termine en huit semaines au lieu de onze, c'est une rotation de plus par an sur la même surface certifiée.
En Allemagne, les variétés à dominante Indica représentent une part significative des fleurs délivrées en officine, prescrites majoritairement pour la gestion de la douleur et les troubles du sommeil. L'accumulation de données cliniques sur ces chémotypes renforce la confiance des prescripteurs — et la confiance du prescripteur, c'est le véritable goulot d'étranglement de ce marché.
Par dérivé : le CBD capte 51 % du marché
Le cannabidiol domine avec 51 % de parts en 2025. Sa nature non psychoactive lui ouvre des portes que le THC met beaucoup plus de temps à franchir : acceptation réglementaire plus rapide, profil de sécurité favorable, absence de risque de détournement, intégration facile dans des formulations pharmaceutiques classiques — huiles, gélules, préparations topiques.
Les indications couvertes sont larges : gestion de l'anxiété, douleur chronique, inflammation, contrôle des crises épileptiques. Et surtout, le CBD a désormais sa preuve commerciale. L'Epidiolex, traitement de l'épilepsie développé par GW Pharmaceuticals et commercialisé aujourd'hui par Jazz Pharmaceuticals, a généré environ 972 millions de dollars de ventes mondiales en 2024. Ce chiffre a changé la perception du secteur : il démontre qu'un médicament cannabinoïde peut atteindre le statut de blockbuster en suivant la voie réglementaire classique, essais cliniques compris.
L'innovation se concentre désormais sur la biodisponibilité, talon d'Achille historique du CBD administré par voie orale. En février 2024, Zerion Pharma A/S s'est associé à dsm-firmenich pour développer des formulations de cannabidiol à solubilité améliorée, ciblant les douleurs sévères, les troubles inflammatoires, la dépression et l'anxiété. C'est un signal fort : on ne cherche plus à prouver que la molécule fonctionne, on cherche à la faire mieux absorber. Le débat a changé de nature.
Par application : le cancer représente 43 % du marché
Le segment oncologie domine avec 43 % de parts en 2025. Les formulations associant THC et CBD sont massivement prescrites pour soulager les symptômes liés au cancer et à ses traitements : douleur chronique, nausées et vomissements induits par la chimiothérapie, perte d'appétit et cachexie.
Dans l'Union européenne, la mortalité liée au cancer est projetée en léger recul, avec une baisse plus marquée chez les hommes que chez les femmes sur la période 2020-2025. Sur le long terme, plusieurs millions de décès par cancer auraient été évités dans l'UE et au Royaume-Uni depuis 1989, grâce au dépistage précoce, aux progrès thérapeutiques et à l'amélioration globale des interventions de santé. Ce paradoxe apparent est central : moins de décès signifie plus de patients vivant longtemps avec la maladie ou ses séquelles, donc plus de besoins en soins de support et en soins palliatifs. Le cannabis thérapeutique prospère précisément dans cet espace.
Les centres d'oncologie européens intègrent de plus en plus les cannabinoïdes dans les protocoles de soins de support, reconnaissant leur apport sur la qualité de vie pendant et après traitement. Plusieurs cadres réglementaires nationaux reconnaissent désormais explicitement le cancer comme indication éligible, autorisant les spécialistes à prescrire des préparations standardisées lorsque les thérapies conventionnelles s'avèrent insuffisantes.
Par utilisateur final : l'industrie pharmaceutique capte 50 % du marché
L'industrie pharmaceutique représente la moitié du marché en 2025, et cette domination repose sur trois actifs que les acteurs purement cannabiques mettent des années à construire : une capacité d'essais cliniques, une infrastructure de conformité réglementaire, et des réseaux de distribution déjà connectés aux pharmacies agréées.
Ce qui se joue actuellement, c'est une intégration verticale. Les laboratoires s'associent à des entreprises spécialisées dans le cannabis pour couvrir toute la chaîne : culture, extraction, formulation, conformité, usage clinique. Le modèle qui s'impose privilégie la production locale, la standardisation et le respect des bonnes pratiques de fabrication — au détriment du modèle importateur-distributeur qui dominait il y a cinq ans. Gains attendus : meilleure maîtrise des coûts, délais de mise sur le marché raccourcis, portefeuilles thérapeutiques diversifiés et reproductibles.
Par voie d'administration : solutions orales et gélules en tête avec 37 %
Les solutions orales et gélules captent 37 % du marché en 2025. La raison tient en un mot : la familiarité. Un patient européen sait prendre une gélule. Un médecin sait prescrire des milligrammes. Une pharmacie sait stocker un flacon. La fleur séchée, elle, impose une rupture culturelle avec la pratique médicale conventionnelle.
Au-delà de l'habitude, il y a des avantages techniques réels : dosage précis, libération contrôlée et prolongée des cannabinoïdes, adapté aux pathologies chroniques où la stabilité des taux plasmatiques conditionne l'efficacité du traitement. Les régulateurs européens soutiennent ces formats pour les mêmes raisons — cohérence du dosage, assurance qualité, contrôle analytique lot par lot. Plusieurs cadres nationaux privilégient explicitement les préparations standardisées dispensées en milieu hospitalier plutôt que la matière végétale brute.
L'innovation technologique redessine les modes d'administration
Le marché ne se contente plus d'huiles et de fleurs. Les fabricants développent désormais des dispositifs de qualité pharmaceutique, pensés pour garantir un dosage précis et reproductible.
L'exemple le plus parlant date de mai 2025 : Curaleaf International, en partenariat avec Jupiter Research, a obtenu la certification européenne de dispositif médical de classe IIa pour le premier inhalateur portatif à liquide destiné aux médicaments à base de cannabis. L'appareil, rechargeable, délivre des doses standardisées de cannabinoïdes via des cartouches à fixation magnétique. Pour le prescripteur, c'est une certitude clinique sur la dose délivrée. Pour le patient, c'est une alternative discrète, sans combustion, avec une cinétique d'action rapide que la voie orale ne permet pas.
L'enjeu dépasse le gadget. L'inhalation offre une biodisponibilité nettement supérieure à la voie orale et un délai d'action de quelques minutes, ce qui est déterminant pour les douleurs paroxystiques ou les nausées aiguës. Jusqu'ici, ce bénéfice supposait de fumer ou de vaporiser de la fleur — donc d'accepter une variabilité de dose incompatible avec la logique pharmaceutique. Un dispositif certifié résout cette contradiction. Il élargit le marché au-delà des formats traditionnels et attire de nouveaux profils de patients, notamment ceux qui refusaient l'inhalation pour des raisons sociales ou sanitaires.
Un paysage concurrentiel en recomposition
Le marché européen fait cohabiter deux mondes : des groupes pharmaceutiques installés et des entreprises nées du cannabis. Parmi les acteurs clés figurent Canopy Growth Corporation, Aurora Cannabis Inc., Tilray, Inc., Demecan GmbH, Panaxia Pharmaceutical Industries Ltd, Little Green Pharma, Cannamedical Pharma GmbH, Sapphire Medical, Althea Group et Bedrocan International.
Leurs stratégies convergent : partenariats structurants, extension des capacités de culture, innovation sur les formulations. En décembre 2025, Aurora Cannabis a par exemple lancé en Allemagne une nouvelle marque, Daily Special™, positionnée sur un cannabis de qualité constante à prix accessible. Ce lancement dit beaucoup de la maturité du marché : quand un acteur segmente son offre par le prix, c'est que la phase de rareté est terminée et que la concurrence se joue désormais sur le rapport qualité-prix et sur la régularité du produit.
Cette régularité, d'ailleurs, est le vrai champ de bataille. Un patient sous traitement au long cours ne veut pas d'une fleur exceptionnelle un mois et médiocre le suivant — il veut le même profil cannabinoïde et terpénique à chaque renouvellement d'ordonnance. C'est là que se joue la crédibilité de toute la filière. La médiocrité et l'inconstance sont les deux ennemies de ce marché.
Génétique, terpènes et sélection : le socle invisible du marché
On parle beaucoup de réglementation, de dispositifs et de parts de marché. On parle beaucoup moins de ce qui se trouve au tout début de la chaîne : la graine. Pourtant, aucun laboratoire ne produit un extrait standardisé sans une génétique stable, et aucune fleur pharmaceutique n'atteint un profil cannabinoïde reproductible si la sélection variétale n'a pas été rigoureuse en amont.
Les producteurs sous licence travaillent aujourd'hui sur des critères que les sélectionneurs connaissent depuis toujours : homogénéité du phénotype, stabilité du ratio THC/CBD, profil terpénique constant, résistance aux pathogènes, régularité du cycle de floraison. La différence, c'est que ces critères sont désormais mesurés en laboratoire, lot par lot, avec des tolérances analytiques serrées. Une variabilité de 20 % sur la teneur en cannabinoïdes, tolérable sur un marché récréatif, devient rédhibitoire dans un contexte médical.
Le rôle des terpènes, longtemps sous-estimé, occupe une place croissante dans la réflexion clinique. Myrcène, linalol, caryophyllène, limonène : ces molécules aromatiques ne se contentent pas de définir l'arôme et la saveur d'une variété, elles participent à la modulation des effets ressentis. C'est ce qui explique qu'à teneur en THC identique, deux chémotypes puissent produire des réponses thérapeutiques différentes. La recherche sur cet « effet d'entourage » reste discutée, mais elle oriente déjà les choix variétaux des producteurs européens.
Enfin, la question photopériodique et celle des variétés à autofloraison prennent une dimension industrielle. Les variétés photopériodiques offrent un contrôle fin du cycle en environnement fermé, avec des rendements élevés et une maîtrise totale du calendrier de récolte. Les variétés à autofloraison, issues du croisement avec la ruderalis, permettent des rotations rapides et des cultures en extérieur ou sous serre là où la latitude et le climat s'y prêtent — le modèle portugais en tire largement parti. Deux approches, deux logiques économiques, une même exigence : la constance.
Précisons-le clairement, parce que la transparence fait partie de nos valeurs : le marché du cannabis médical décrit ici est un marché pharmaceutique réglementé, réservé à des opérateurs licenciés et à des patients sous prescription. La culture de cannabis reste soumise à la législation de chaque pays, et il appartient à chacun de s'informer sur le cadre légal qui le concerne.
Les freins : ce qui peut ralentir la trajectoire
Une croissance à 17,60 % par an n'est jamais garantie. Plusieurs obstacles structurels demeurent, et les ignorer serait malhonnête.
La fragmentation réglementaire
Malgré les réformes, l'Europe n'a pas de cadre unifié. Les indications éligibles, les circuits de dispensation, les règles d'importation, les seuils de THC autorisés et les conditions de remboursement varient d'un État membre à l'autre. Pour un industriel, cela signifie multiplier les dossiers, les autorisations et les adaptations de packaging. Pour un patient qui voyage, cela peut signifier se retrouver en situation illégale avec son propre traitement.
Le remboursement, angle mort du modèle
Dans la majorité des pays, la prise en charge par l'assurance maladie reste partielle, conditionnelle ou inexistante. Le cannabis médical demeure souvent un traitement à la charge du patient, ce qui crée une barrière économique et une sélection sociale des patients traités. Tant que le remboursement ne se généralise pas, une part de la demande théorique restera non solvable.
La réticence des prescripteurs
Beaucoup de médecins européens n'ont reçu aucune formation sur le système endocannabinoïde. La littérature clinique, bien qu'en progression rapide, reste hétérogène en qualité, avec peu d'essais randomisés de grande ampleur sur certaines indications. Résultat : la prescription se concentre chez une minorité de praticiens spécialisés, ce qui limite mécaniquement la diffusion.
L'approvisionnement et la qualité
Le relèvement du quota allemand à 192,5 tonnes illustre une tension réelle entre demande et capacité de production certifiée. Les standards GACP pour la culture et GMP pour la transformation sont coûteux et longs à obtenir. Les ruptures d'approvisionnement, les rappels de lots pour contamination microbiologique ou résidus de pesticides, et la dépendance persistante aux importations restent des risques opérationnels majeurs.
La concurrence du marché gris
Là où le circuit légal est cher, lent ou restrictif, le marché parallèle conserve un avantage. C'est particulièrement vrai pour les produits CBD vendus hors cadre pharmaceutique, dont la qualité et l'étiquetage varient énormément. Cette confusion entre CBD de consommation et CBD médical nuit à la crédibilité de l'ensemble du secteur.
Perspectives 2026-2034 : les leviers de la prochaine décennie
La trajectoire vers 13,16 milliards de dollars repose sur plusieurs dynamiques qui se renforcent mutuellement.
- La télémédecine comme canal d'accès normalisé. Le Royaume-Uni et l'Allemagne l'ont démontré : autoriser la consultation à distance multiplie l'accès, notamment pour les patients ruraux ou à mobilité réduite.
- L'élargissement du remboursement, qui transformerait une demande solvable partielle en demande solvable de masse. C'est probablement le levier au plus fort potentiel de rupture.
- La relocalisation de la production. L'Europe passe d'un modèle importateur à un écosystème intégré culture-extraction-formulation. Nouvelles licences de culture en Allemagne, montée en puissance du Portugal, production italienne consolidée : la chaîne d'approvisionnement gagne en résilience et en indépendance.
- La diversification galénique. Au-delà des huiles et des fleurs : inhalateurs certifiés, patchs transdermiques, formulations à libération prolongée, préparations à biodisponibilité augmentée.
- L'accumulation de preuves cliniques, qui déverrouille progressivement la confiance des prescripteurs et l'inscription de nouvelles indications dans les cadres nationaux.
L'environnement qui se dessine sera plus concurrentiel, plus exigeant sur la qualité et davantage centré sur le patient. Les acteurs qui survivront ne seront pas les plus gros, mais les plus constants — ceux qui savent livrer exactement le même produit, au même profil, pendant dix ans.
FAQ
Quelle est la taille du marché européen du cannabis médical ?
Il était valorisé à 3 060,0 millions de dollars en 2025 et devrait atteindre 13 161,29 millions de dollars en 2034. Cela correspond à un taux de croissance annuel composé de 17,60 % sur la période 2026-2034. Ces projections en font l'un des segments de santé à la croissance la plus rapide en Europe.
Pourquoi l'Allemagne domine-t-elle le marché européen ?
Parce qu'elle a supprimé les frictions administratives. La loi d'avril 2024 a retiré le cannabis de la liste des stupéfiants, autorisé la prescription sur ordonnance médicale standard et légalisé la téléconsultation. La base de patients est passée d'environ 250 000 à près de 900 000 en un an, obligeant le BfArM à relever son quota d'importation à 192,5 tonnes dès octobre 2025.
Pourquoi le CBD représente-t-il plus de la moitié du marché ?
Son caractère non psychoactif et son profil de sécurité favorable lui ouvrent une acceptation réglementaire bien plus rapide que le THC. Il couvre un large spectre d'indications : anxiété, douleur chronique, inflammation, épilepsie. Le succès commercial de l'Epidiolex, avec environ 972 millions de dollars de ventes mondiales en 2024, a confirmé la viabilité industrielle des médicaments cannabinoïdes.
Pourquoi les variétés Indica sont-elles majoritaires en usage médical ?
Leurs propriétés sédatives et analgésiques correspondent directement aux indications les plus fréquentes : douleur chronique, insomnie, anxiété, spasmes musculaires. S'ajoute un avantage agronomique décisif pour les producteurs sous licence : un cycle de floraison plus court et des rendements généralement supérieurs, qui sécurisent la régularité des approvisionnements en pharmacie.
Pourquoi les formats oraux dominent-ils les modes d'administration ?
Parce qu'ils ressemblent à ce que patients et médecins connaissent déjà. Gélules et solutions orales permettent un dosage précis, une libération prolongée et un contrôle qualité lot par lot, ce qui rassure les régulateurs. Plusieurs cadres nationaux privilégient explicitement les préparations standardisées plutôt que la matière végétale brute.
Quel rôle joue le cancer dans la demande de cannabis médical ?
L'oncologie représente 43 % du marché en 2025. Les formulations THC/CBD sont prescrites pour soulager la douleur, les nausées et vomissements induits par la chimiothérapie et la perte d'appétit. Avec l'amélioration des taux de survie, le nombre de patients vivant durablement avec la maladie augmente, ce qui gonfle mécaniquement les besoins en soins de support.
Quels pays européens montent le plus vite après l'Allemagne ?
Le Royaume-Uni, porté par la télémédecine et une adoption patient en forte croissance, et l'Espagne, qui a formalisé un cadre thérapeutique via les pharmacies hospitalières. Le Danemark a pérennisé son programme pilote, la Slovénie a légalisé l'usage médical et la République tchèque a fait progresser à la fois le médical et l'usage adulte. La France, elle, reste en transition vers un cadre définitif.
Quels sont les principaux acteurs du marché ?
On y trouve Canopy Growth Corporation, Aurora Cannabis Inc., Tilray, Inc., Demecan GmbH, Panaxia Pharmaceutical Industries Ltd, Little Green Pharma, Cannamedical Pharma GmbH, Sapphire Medical, Althea Group et Bedrocan International. Leur stratégie commune combine partenariats, extension des capacités de culture et innovation galénique. Le lancement de la marque Daily Special™ par Aurora en Allemagne, en décembre 2025, illustre le passage à une concurrence par le rapport qualité-prix.
Quels sont les principaux freins à la croissance ?
La fragmentation réglementaire entre États membres, le remboursement encore très partiel, la formation insuffisante des prescripteurs sur le système endocannabinoïde, les tensions d'approvisionnement en production certifiée GACP/GMP et la concurrence d'un marché gris mal contrôlé. Chacun de ces freins est surmontable, mais aucun ne disparaîtra spontanément.
En quoi la génétique des semences influence-t-elle ce marché ?
Elle en constitue le socle. Sans stabilité génétique, impossible d'obtenir un ratio cannabinoïde reproductible, un profil terpénique constant ou un rendement prévisible — trois exigences non négociables en contexte pharmaceutique. Le travail de sélection, qu'il porte sur des variétés photopériodiques ou à autofloraison, détermine en amont la qualité et la régularité de tout ce qui arrive en pharmacie.


 France